
Previsión de ingresos y gastos en un restaurante
Prever ingresos y gastos en un restaurante significa estimar ticket medio, ocupación, food cost y coste de personal para anticipar la salud financiera del negocio antes de que los números lleguen fríos a fin de mes. Te explicamos cómo hacerlo, con escenarios, gestión de desviaciones y el papel que juega el histórico de ventas de tu TPV.
A final de mes, muchos hosteleros descubren cómo les ha ido. No antes. Ese es el problema. Gestionar un restaurante sin una previsión de ingresos y gastos es como conducir mirando solo por el retrovisor: sabes de dónde vienes, pero no ves lo que tienes delante.
La previsión de ingresos y gastos es exactamente lo contrario: estimar de antemano cuánto vas a ganar y cuánto vas a gastar, para poder tomar decisiones cuando todavía hay margen de maniobra, no cuando el banco ya está en números rojos.
En esta guía te explicamos cómo hacerla aplicada específicamente a un restaurante o bar, con sus variables reales: ticket medio, food cost, coste de personal, estacionalidad y el papel que puede jugar el histórico de tu propio TPV.
¿Qué es la previsión de ingresos y gastos en un restaurante?
Es el ejercicio de estimar, con antelación, cuánto va a facturar tu negocio y cuánto le va a costar hacerlo, durante un periodo determinado (mensual, trimestral o anual).
Antes de seguir, una aclaración breve que evita muchas confusiones: un ingreso no es lo mismo que un cobro, ni un gasto es lo mismo que un pago. El ingreso se genera cuando facturas una venta; el cobro es cuando ese dinero entra de verdad en caja o en el banco. Con los gastos pasa igual: se generan cuando llega la factura del proveedor, y se pagan cuando efectivamente sale el dinero. Esta distinción importa porque tu caja puede tener buena pinta un día concreto sin que eso signifique que el negocio sea rentable ese mes, o al revés.
«Un buen resultado en el papel no siempre significa tener dinero en el banco.»
Por qué la previsión es distinta en un restaurante
La mayoría de guías de previsión financiera están pensadas para una empresa de servicios con ingresos predecibles mes a mes. Un restaurante no funciona así:
• Estacionalidad marcada: un mismo local puede facturar el triple en agosto que en febrero, según la zona y el tipo de negocio.
• Mucho peso del efectivo: aunque cada vez menos, sigue siendo relevante, y el efectivo introduce más variabilidad y riesgo de descuadre que un cobro con tarjeta.
• Personal variable por turno: el coste de personal no es fijo como en una oficina; cambia según refuerces o no un fin de semana, un evento o una temporada alta.
• Materia prima perecedera: el desperdicio de género es un gasto real que no aparece en ninguna factura, y que una mala previsión de ventas dispara.
Por eso, aplicar una plantilla genérica de previsión financiera a un restaurante suele quedarse corta. Necesitas variables propias del sector.
Previsión de ingresos: las variables reales de un restaurante
Para prever tus ingresos con algo de rigor, necesitas cruzar estas variables:
• Días de apertura: cuántos días vas a abrir en el periodo, restando cierres, festivos y vacaciones del equipo.
• Aforo y ocupación esperada: no es lo mismo un lunes de febrero que un sábado de julio. Estima un porcentaje de ocupación realista por franja y día de la semana.
• Rotación de mesas: cuántas veces se ocupa cada mesa en un servicio. Afecta directamente al número total de comensales posibles.
• Ticket medio: el gasto medio por comensal. Es la variable más citada, pero solo tiene sentido si la cruzas con las anteriores.
La fórmula básica sería: días de apertura × comensales estimados por día × ticket medio = ingresos previstos. Parece sencillo, pero la precisión depende de tener buenos datos históricos de cada variable, no de una media general del sector.
Previsión de gastos: las categorías específicas del sector
En un restaurante, los gastos se agrupan de forma bastante estandarizada, y conocer el peso habitual de cada categoría te da una referencia rápida para detectar desviaciones:
• Food cost (coste de materia prima): suele moverse entre el 28% y el 35% de las ventas. Por encima de ese rango, algo falla: precios de carta, mermas, raciones mal calculadas o robo interno.
• Coste de personal: entre el 25% y el 35% de las ventas, según el tipo de servicio. Un restaurante con mucho servicio en mesa tendrá un porcentaje más alto que uno de comida rápida.
• Alquiler y suministros: normalmente entre el 10% y el 15%, aunque varía mucho según la ubicación.
• Gastos únicos o extraordinarios: reformas, nuevo equipamiento, campañas de marketing puntuales. No son recurrentes, pero hay que reservarles una partida.
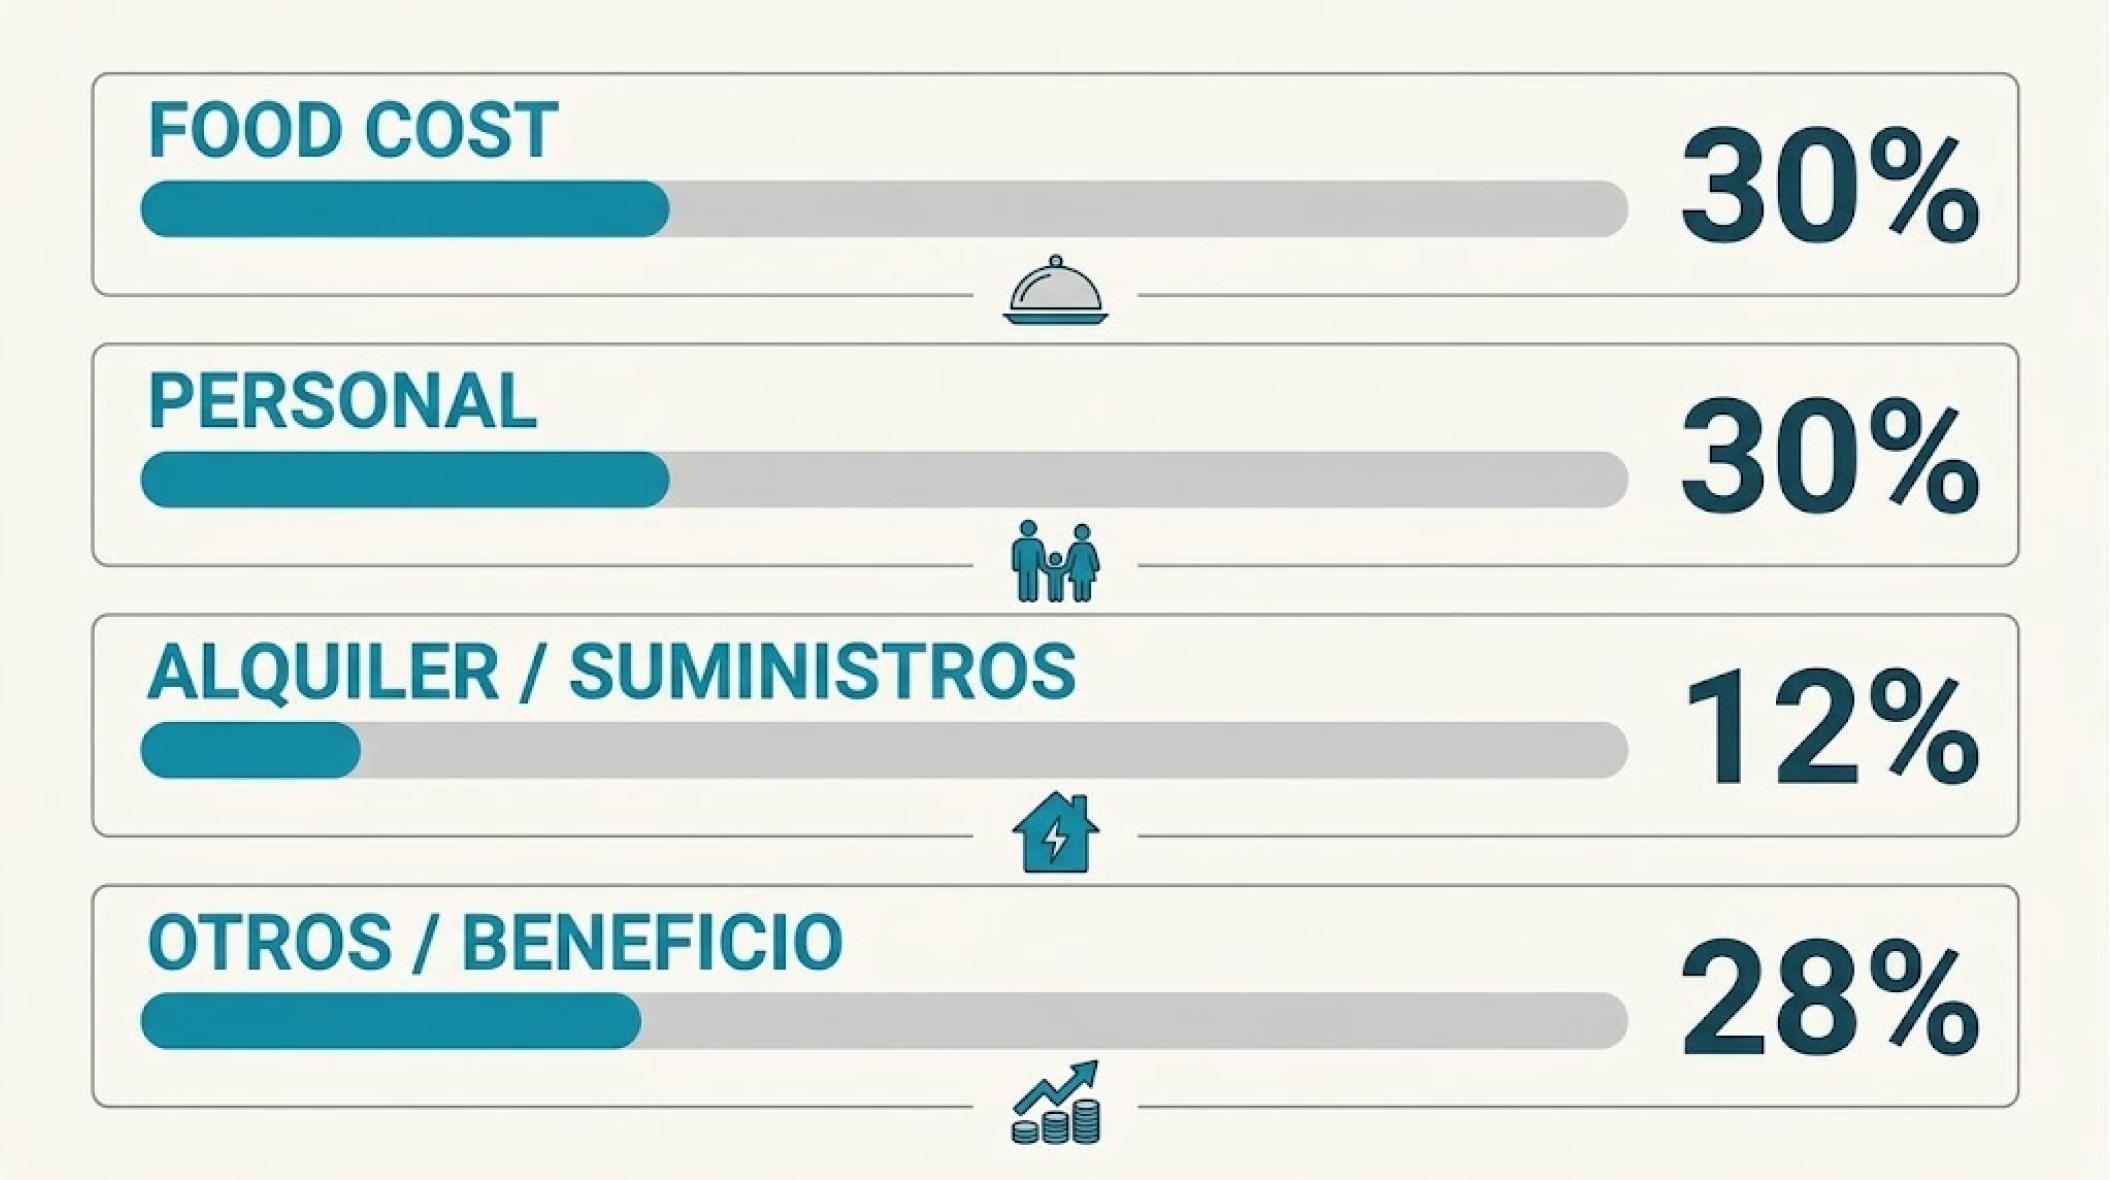
Sumando food cost y personal, es habitual que ronden juntos entre el 55% y el 65% de las ventas. Si en tu negocio ese porcentaje se dispara, ahí está la primera señal de alarma antes de mirar cualquier otra cosa.
Cómo el histórico de tu TPV alimenta la previsión
Aquí está uno de los errores más comunes: hacer la previsión a ojo o basándose en cifras generales del sector, cuando el propio negocio ya tiene el dato más fiable posible guardado en su sistema de ventas.
Un software de TPV con buen histórico te permite consultar, sin estimaciones, datos como:
• Ticket medio real por día de la semana y por franja horaria, no una media general.
• Producto más y menos vendido, para ajustar compras y reducir desperdicio.
• Comparativa interanual del mismo periodo, clave para prever la estacionalidad con datos propios en vez de intuición.
• Reparto de ventas por método de pago, que te ayuda también a prever la parte de gestión de efectivo y de pagos con tarjeta.
Cuantos más meses de histórico tengas, más fiable será la previsión. Con seis meses ya puedes empezar a detectar patrones; con un año completo, capturas la estacionalidad real de tu negocio, no la genérica del sector.
Cómo hacer la previsión paso a paso
• 1. Reúne el histórico: ventas, food cost y personal de al menos los últimos 6-12 meses.
• 2. Define el periodo: mensual para el día a día, anual para decisiones de inversión o contratación.
• 3. Estima ingresos: aplica la fórmula de ocupación × ticket medio × días de apertura, ajustada por estacionalidad.
• 4. Estima gastos por categoría: food cost, personal, fijos y extraordinarios, usando los porcentajes de referencia como contraste.
• 5. Calcula el resultado esperado: ingresos previstos menos gastos previstos. Ese es tu beneficio de explotación estimado, no tu caja real.
• 6. Revisa mensualmente: compara lo previsto con lo real y ajusta la siguiente previsión con lo aprendido.
Escenarios: optimista, conservador y pesimista
Una previsión con una sola cifra es frágil: basta con que la ocupación baje un poco para que deje de cumplirse. Por eso conviene trabajar con tres escenarios.
Imagina un restaurante con una previsión mensual base de 40.000 € en ventas:
• Escenario optimista: +15% de ocupación sobre lo previsto → 46.000 € en ventas. Útil para decidir si conviene reforzar personal con antelación.
• Escenario conservador: la previsión base, sin sorpresas → 40.000 €. Es la que usas para presupuestar el día a día.
• Escenario pesimista: -15% por una climatología mala, obras en la calle o menos turismo → 34.000 €. Te obliga a preguntarte: ¿aguanto la caja ese mes? ¿Qué gasto puedo posponer?
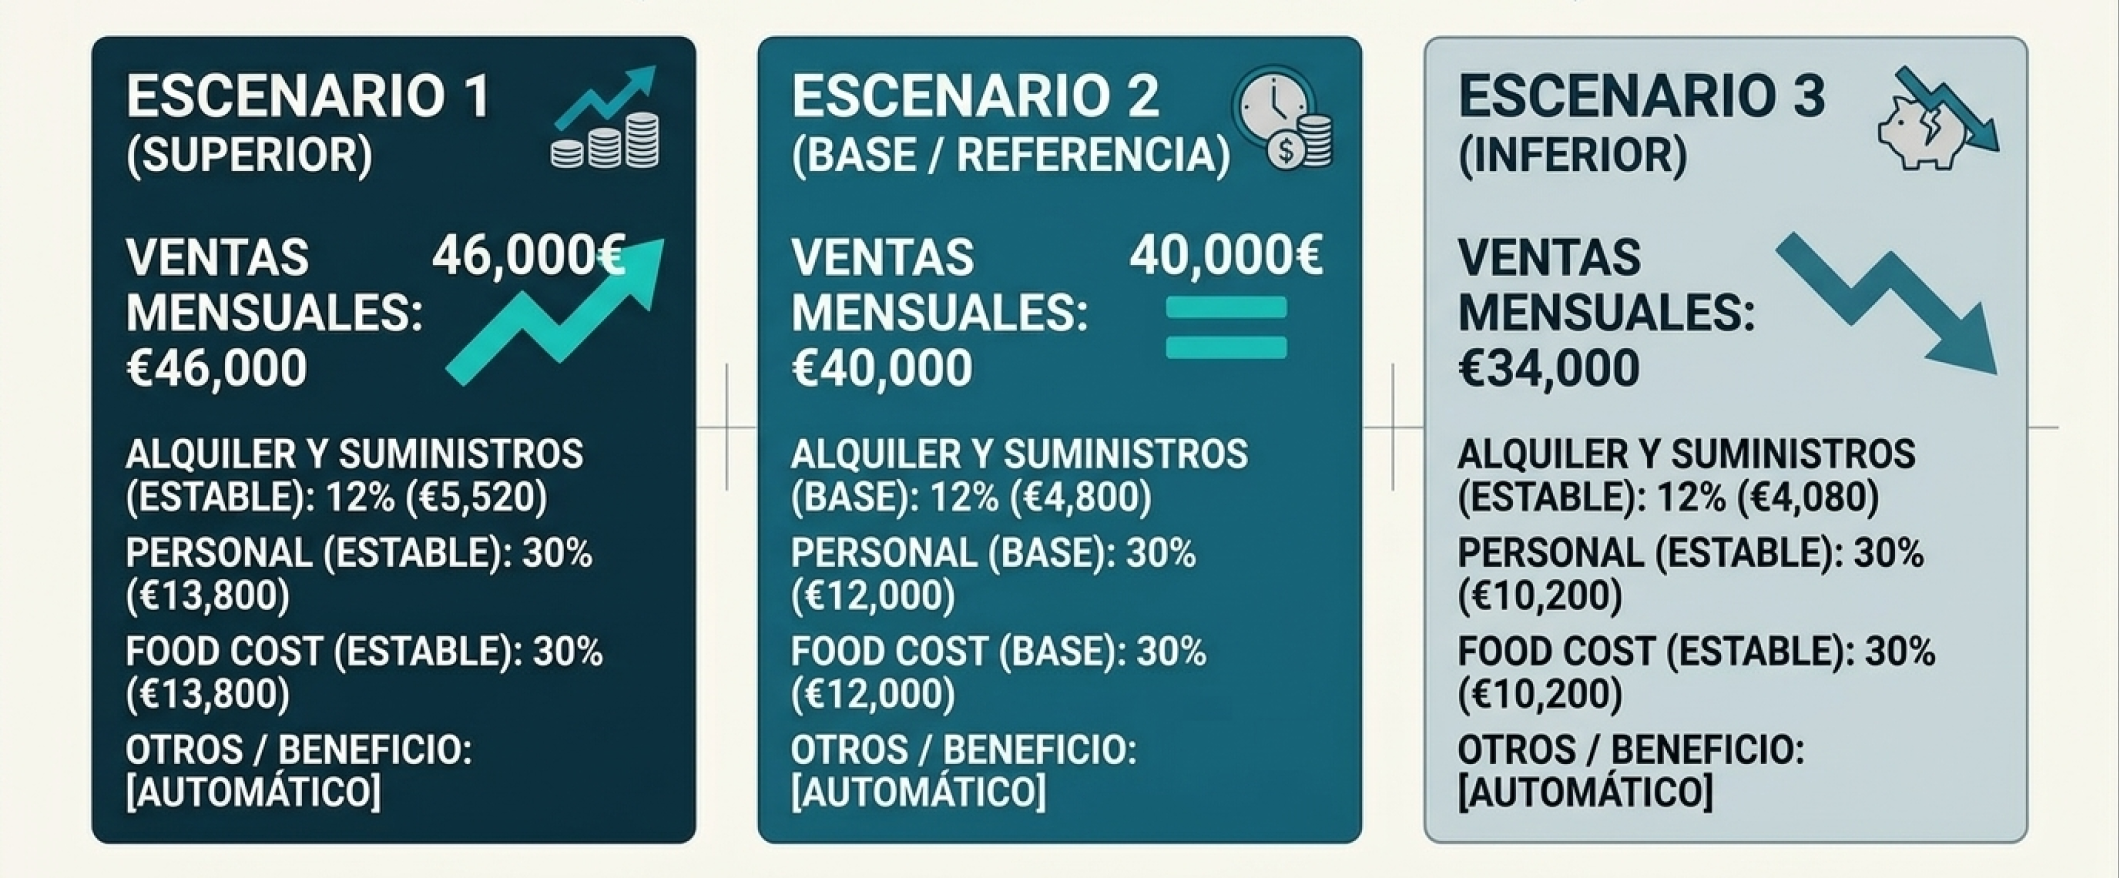
Trabajar los tres escenarios no es multiplicar el trabajo por tres: es cambiar el rango de gasto fijo por el de rango de gasto ajustable en cada caso, para saber de antemano qué palancas tienes si el mes va peor de lo esperado.
Cómo detectar y gestionar desviaciones
Las desviaciones no son el problema. El problema es enterarte tarde de que existen.
Dos ejemplos habituales en un restaurante:
• El food cost se dispara del 30% al 36% en un mes: puede ser una subida de precios del proveedor que no has trasladado a la carta, una merma más alta de lo normal, o raciones que se han ido descontrolando en cocina. La causa cambia por completo la solución, así que hay que ir al origen antes de recortar a ciegas.
• El ticket medio cae un 10% varias semanas seguidas: puede ser un cambio real en el perfil de cliente, una promoción mal calibrada, o simplemente que el equipo ha dejado de ofrecer entrantes o postres. Un descenso puntual no es alarma; uno sostenido, sí.
La clave está en medir la desviación de forma relativa (en % sobre lo previsto), no solo en euros absolutos, y en revisarlo con una frecuencia que te permita reaccionar sin volverte loco recalculando cada día.
Errores comunes al hacer la previsión
• Confundir beneficio con caja: puedes tener un buen resultado en el papel y aun así quedarte sin liquidez si los cobros y pagos no coinciden en el tiempo.
• Usar una media general del sector en vez de tu propio histórico: un dato genérico de “food cost del 30%” no sirve de mucho si tu carta o tu ubicación son distintas al promedio.
• No reservar fondo para gastos extraordinarios: una avería en cocina o un cambio de mobiliario no debería descuadrar toda la previsión del trimestre.
• Hacer la previsión una vez al año y no revisarla: una previsión sin seguimiento mensual deja de ser útil a los pocos meses.
Herramientas para hacer la previsión
Para negocios pequeños, una hoja de cálculo bien estructurada puede ser suficiente para empezar. El problema aparece cuando los datos de venta, food cost y personal están repartidos entre varias herramientas: el Excel se desactualiza y deja de reflejar la realidad.
La alternativa es un sistema donde el histórico de ventas ya está centralizado y actualizado en tiempo real, que es exactamente lo que aporta un software de TPV conectado a la operativa diaria: menos trabajo manual, menos margen de error, y una previsión que se basa en datos reales de tu negocio, no en supuestos genéricos.
Hacer una previsión de ingresos y gastos no elimina la incertidumbre de gestionar un restaurante, pero sí te da margen para reaccionar antes de que los problemas lleguen a caja. Ticket medio, food cost, coste de personal y estacionalidad son las variables que de verdad mueven la aguja en este sector, mucho más que cualquier plantilla financiera genérica.
Empieza por mirar los datos que ya tienes. Es muy probable que tu propio histórico de ventas ya contenga la información más fiable para construir la primera previsión seria de tu negocio.
¿Quieres aprovechar los datos de venta de tu negocio?
En Loomis Pay ayudamos a bares, restaurantes y cafeterías a gestionar mejor su día a día con soluciones de TPV, pagos y analítica de ventas adaptadas al sector. Contacta con nosotros y te hacemos una demo sin compromiso.